环保风暴再袭 山东、四川、新疆限停产背后的粘胶短纤涨势逻辑
山东、四川、新疆等多地曝出装置限停产消息,环保风暴再度成为行业焦点。有观点将此轮环保整治形容为企业的“催命符”,而粘胶短纤市场则借此重拾涨势。这场看似突如其来的供给扰动,实则是环保监管常态化与产业周期交织下的必然结果。本文基于纺织内参等公开信息,结合环境保护监测视角,剖析限停产对粘胶短纤产业链的影响及后续走势。
一、多地装置限停产,环保压力集中释放
据行业媒体报道,山东、四川、新疆等地部分粘胶短纤及配套装置近期遭遇限停产,涉及产能规模不容小觑。山东作为纺织大省,环保督察进入深水区,部分企业因废气、废水排放不达标被要求限产整改;四川地区受长江经济带生态保护要求约束,沿江化工及纤维企业面临更严格的排放标准;新疆则因大气污染防治攻坚行动,对重点排污单位实施错峰生产。
三地几乎同步出现供给收缩,并非巧合。一方面,秋冬季是大气污染防治的关键窗口期,环保部门对高耗能、高排放行业的巡查频次明显加密;另一方面,粘胶短纤生产过程中涉及二硫化碳等特征污染物,环保设施运行不到位极易触发限产。从环境保护监测数据看,部分区域大气中特征污染物浓度阶段性超标,直接推动了监管措施的落地。
限停产不是“突然袭击”,而是环保合规成本长期偏低后的集中回补。
二、“催命符”还是“催化剂”?环保风暴的二元效应
对高污染、高排放的中小企业而言,环保风暴确实无异于“催命符”——整改投入大、停产损失高,部分落后产能可能就此退出市场。但对整个行业而言,环保约束加速了落后产能出清,提升了产业集中度,反而成为优质产能的“催化剂”。
粘胶短纤行业近年来一直面临产能过剩与环保压力的双重挤压。此轮限停产使得短期供给缺口显现,下游纺织企业担心断供而提前补库,贸易商惜售情绪升温,价格随之水涨船高。从市场表现看,粘胶短纤报价近期重拾涨势,部分厂家封盘不报,等待二轮调价窗口。
需要警惕的是,环保因素驱动的上涨往往带有情绪成分。一旦限停产范围不再扩大或企业快速完成整改复产,价格支撑将减弱。因此,需区分“真缺货”与“假繁荣”,核心在于监测限停产的实际持续时间和涉及产能的真实影响量。
三、环境保护监测承压,精细化监管成趋势
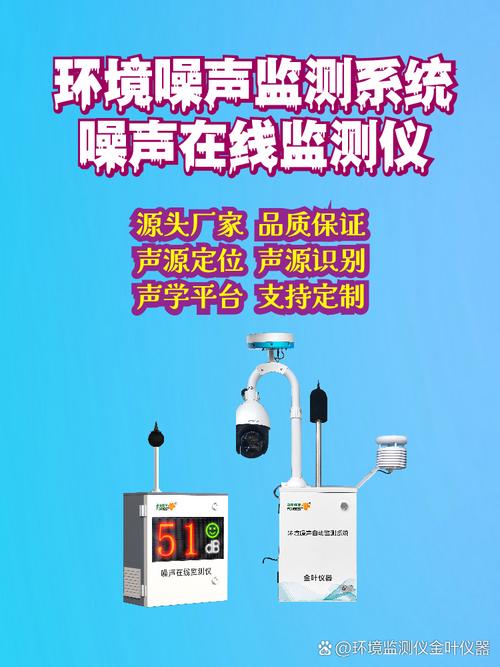
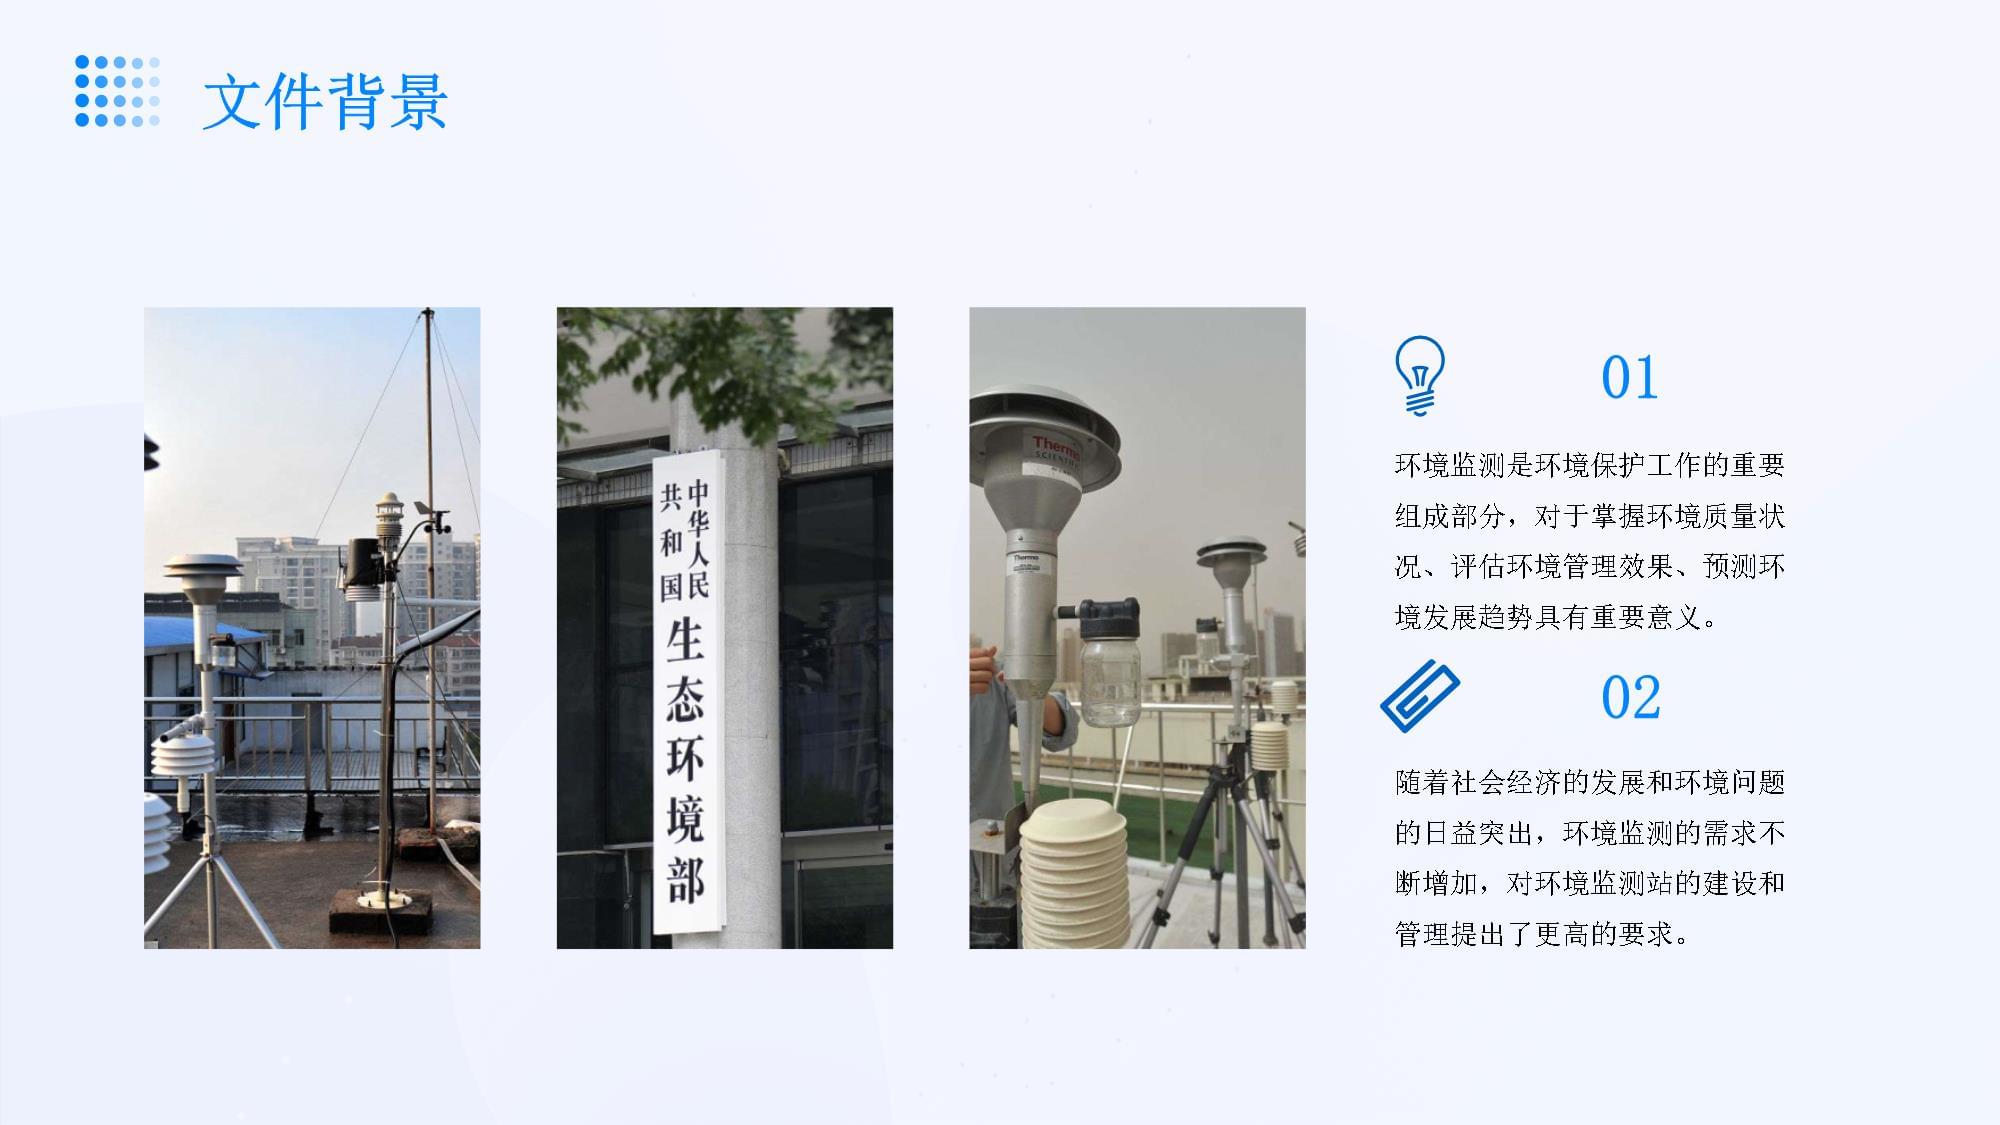
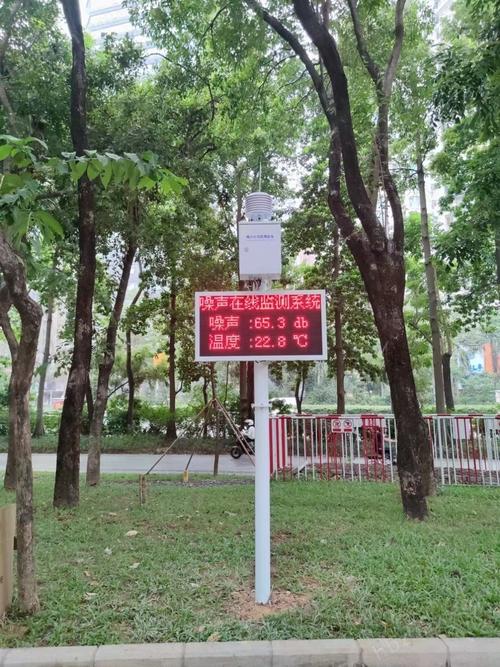
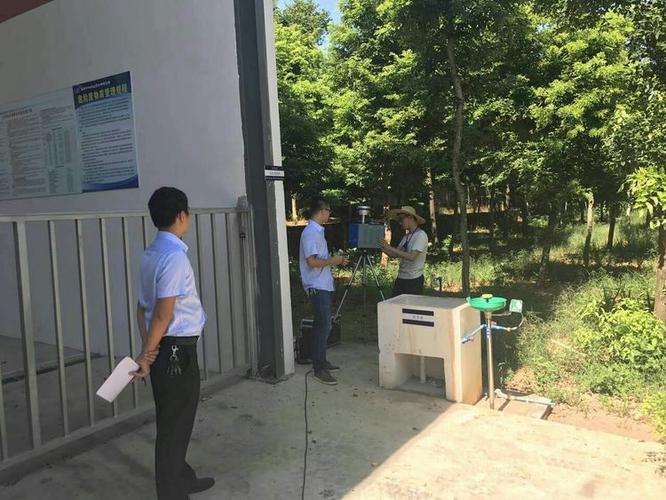
多地限停产的环境保护监测体系也在承受考验。传统的人工巡查难以全覆盖,而在线监测、用电监控、卫星遥感等非现场监管手段正加速普及。从公开信息看,本轮限停产区域的监测数据更趋透明,企业排污许可证执行报告与自动监测数据联网率提升,为精准施策提供了依据。
对粘胶短纤企业而言,环保监测不仅是“紧箍咒”,也是倒逼技术升级的推手。二硫化碳回收率、废水回用率等指标直接决定企业能否在环保风暴中稳定生产。环保绩效分级(A/B/C/D级)将更大范围应用于差异化管控,达标企业可在重污染天气应急期间自主采取减排措施,而不达标企业则面暂停产限产。这意味着,环保能力正从“成本项”变为“生存项”。
四、粘胶短纤后市:涨势能否持续?
短期看,供给端收缩叠加下游补库需求,粘胶短纤价格仍有上行动力。但需关注三个变量:
- 限停产持续时间:若仅为期两周以内的阶段性限产,供给缺口容易被进口或库存填补,涨势难以延续;若延续至一个月以上,则价格中枢有望实质性抬升。
- 下游接受程度:纺织终端需求能否消化涨价,取决于纱线订单景气度。若成本传导不畅,粘胶短纤上涨空间将受压制。
- 环保政策节奏:岁末年初是环保督察密集期,后续是否扩大限停产范围至其他主产区,将成为行情演变的关键触发器。
从中长期看,粘胶短纤行业的环保门槛只会越来越高。拥有完善环保设施、通过绿色工厂认证的龙头企业,将在供给端波动中占据主动。环保风暴不会是最后一次,学会与环保监测“友好相处”的企业,才能穿越周期。
##
山东、四川、新疆多地装置限停产,揭开了环保监管与产业供给之间的深层博弈。环保风暴化作“催命符”还是“催化剂”,取决于企业是否将环境保护监测视为内生能力而非外部负担。对粘胶短纤产业链而言,涨价只是短期信号,真正值得关注的是环保合规能力如何重塑行业竞争格局。在环境保护监测日益精细化的背景下,唯有将绿色生产嵌入日常运营,方能在下一轮风暴中稳立潮头。
如若转载,请注明出处:http://www.hemaihuanbao.com/product/27.html
更新时间:2026-11-03 03:06:16